Tamil Nadu Assured Pension Scheme : தமிழ்நாட்டில் புதிய ஓய்வூதியத் திட்டத்திற்கு மாற்றாக அறிவிக்கப்பட்டுள்ள 'தமிழ்நாடு உறுதியளிக்கப்பட்ட ஓய்வூதியத் திட்டத்தின்' (Tamil Nadu Assured Pension Scheme) கீழ் வழங்கப்படும் இடைக்கால மாதாந்திர அளிப்புத்தொகை யாருக்கெல்லாம் பொருந்தும், யாருக்கெல்லாம் பொருந்தாது என்பது குறித்து தமிழ்நாடு நிதித்துறை மிக முக்கியமான விளக்கக் கடிதத்தை வெளியிட்டுள்ளது. கருவூலக் கணக்குத்துறை இயக்குநரின் சந்தேகங்களுக்குப் பதிலளிக்கும் வகையில், நிதித்துறை கூடுதல் தலைமைச் செயலாளர் வெளியிட்டுள்ள அதிகாரப்பூர்வ கடிதத்தில் பல்வேறு முக்கிய அம்சங்கள் தெளிவாக விளக்கப்பட்டுள்ளன.
உள்ளாட்சி, வாரிய, கழக ஊழியர்களுக்குப் பொருந்தாது:
அரசாணை (நிலை) எண் 111-ன் படி, 01.01.2026 அன்றோ அல்லது அதற்குப் பின்னரோ ஓய்வுபெறும் ஊழியர்களுக்கு இடைக்கால மாதாந்திர அளிப்புத்தொகை அறிவிக்கப்பட்டுள்ளது. இது தொடர்பாக எழுப்பப்பட்ட கேள்விக்கு அரசு தெளிவாகப் பதிலளித்துள்ளது.
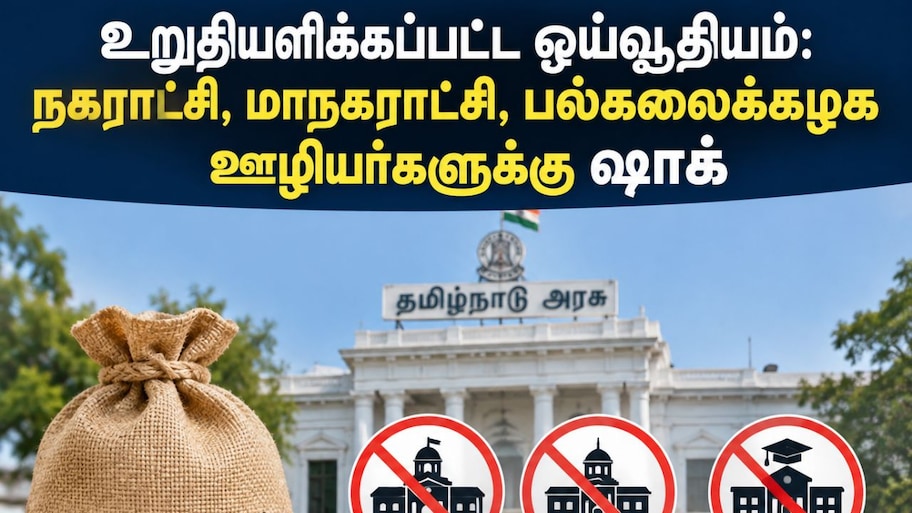
அதன்படி, இத்திட்டத்தின் கீழ் வழங்கப்படும் இடைக்கால மாதாந்திர அளிப்புத்தொகையானது, பங்களிப்பு ஓய்வூதியத் திட்டத்தின் (CPS) கீழ் வரும் தகுதியுள்ள மாநில அரசுப் பணியாளர்கள் மற்றும் ஆசிரியர்களுக்கு மட்டுமே பொருந்தும்.
மாறாக, நகராட்சி, மாநகராட்சி, பேரூராட்சி, ஊராட்சி ஒன்றியம், மாவட்ட ஊராட்சி உள்ளிட்ட உள்ளாட்சி அமைப்புகள், அரசு வாரியங்கள், கழகங்கள் மற்றும் பல்கலைக்கழகங்களில் பணியாற்றி ஓய்வுபெறும் பணியாளர்களுக்கு இந்த இடைக்கால மாதாந்திரத் தொகை பொருந்தாது என்று நிதித்துறை திட்டவட்டமாகத் தெரிவித்துள்ளது.
மறு நியமன ஊழியர்களுக்கான விதிமுறை:
01.01.2026 அன்றோ அல்லது அதற்குப் பின்னரோ ஓய்வுபெற்று, தொடர்ந்து மறு நியமனம் அடிப்படையில் பணியாற்றி வரும் அரசு ஊழியர்கள் மற்றும் ஆசிரியர்களுக்கு ஊதியம் நிர்ணயிப்பது குறித்தும் விளக்கம் அளிக்கப்பட்டுள்ளது.
பணி ஓய்விற்குப் பிந்தைய மறு நியமன நேர்வுகளில், அவர்களுக்கான ஊதியத்தை நிர்ணயிக்கும் போது மாதாந்திர அளிப்புத் தொகையைக் கழிப்பது தொடர்பான விரிவான விதிகள், ஓய்வூதியத் திட்டத்திற்கான இறுதி விதிகளில் வெளியிடப்படும். அதுவரையில், மறு நியமன ஊதியம் நிர்ணயம் செய்யப்படும்போது இடைக்கால மாதாந்திர அளிப்புத் தொகையைக் கழிக்க வேண்டும் என உத்தரவிடப்பட்டுள்ளது.
தகுதியான பணிக்காலம் கணக்கீடு:
மேலும், 01.04.2003-க்குப் பிறகு சிறப்பு காலமுறை ஊதியத்தில் பணியாற்றி, பின்னர் காலமுறை ஊதிய விகிதத்தில் நியமனம் அல்லது பதவி உயர்வு பெற்று, மொத்தம் 10 ஆண்டுகள் பணிக்காலத்தை நிறைவு செய்து ஓய்வுபெற்றவர்களுக்கு தகுதியான பணிக்காலம் எவ்வாறு கணக்கிடப்படும் என்பதற்கும் நிதித்துறை விளக்கம் அளித்துள்ளது. அதில், காலமுறை ஊதிய விகிதத்தில் நிறைவு செய்யப்பட்ட பணிக்காலம் மட்டுமே ஓய்வூதியத்திற்கான தகுதியான பணிக்காலமாகக் கருதப்படும்; சிறப்பு காலமுறை ஊதியத்தில் பணியாற்றிய காலம் இதில் சேர்க்கப்படக்கூடாது என்று தெரிவிக்கப்பட்டுள்ளது.
இந்தத் தெளிவுரைகளின் அடிப்படையில் உரிய நடவடிக்கைகளை மேற்கொள்ளுமாறு கருவூலக் கணக்குத்துறை இயக்குநர் மற்றும் அனைத்துத் துறைத் தலைவர்களுக்கும் நிதித்துறை உத்தரவிட்டுள்ளது. அரசின் இந்த விளக்கம் அரசு ஊழியர்கள் மற்றும் உள்ளாட்சி அமைப்புகளின் பணியாளர்கள் மத்தியில் பெரும் விவாதத்தை ஏற்படுத்தியுள்ளது.