- ஜி நியூஸ் தமிழ்
- /Photos
- /ரூ. 1 கோடி சேமிப்பது எப்படி? ஆனந்த் சீனிவாசன் தரும் மேஜிக் ஃபார்முலா!
ரூ. 1 கோடி சேமிப்பது எப்படி? ஆனந்த் சீனிவாசன் தரும் மேஜிக் ஃபார்முலா!
Published: Aug 07, 2026, 09:38 PM IST|Updated: Aug 07, 2026, 09:46 PM IST
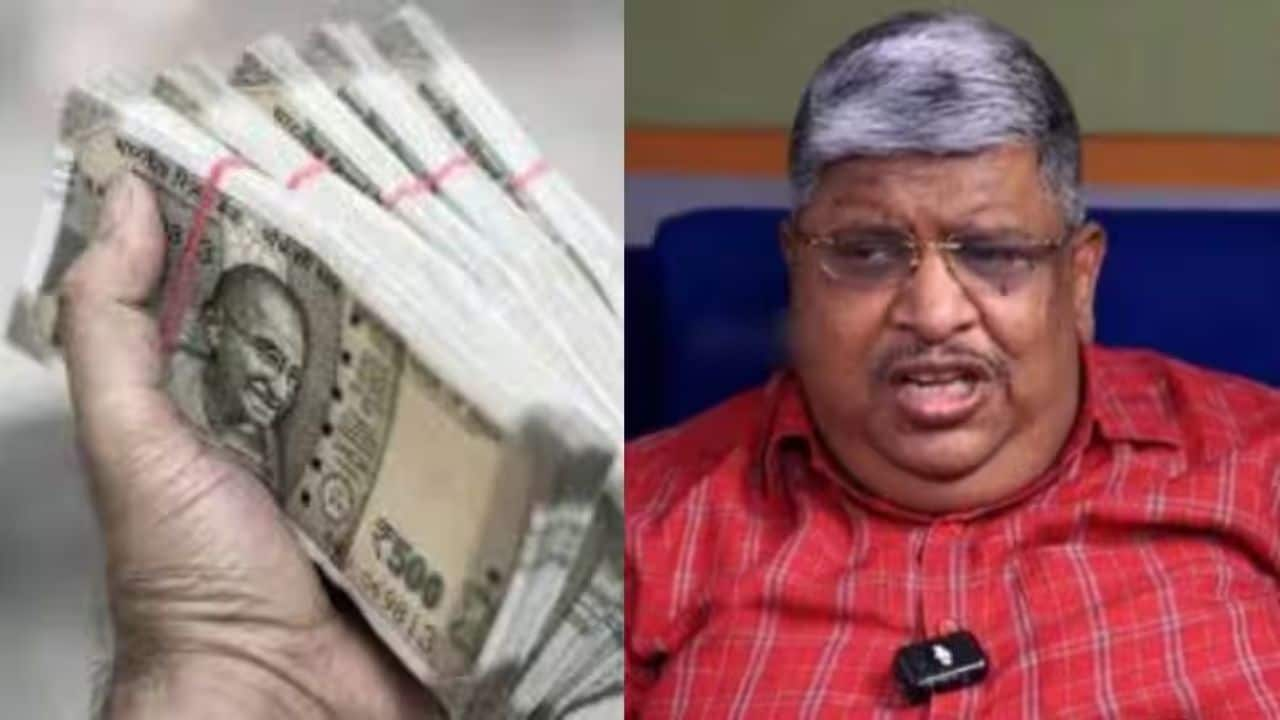
Anand Srinivasan Savings Tips: நம்மில் பலருக்கு வாங்கிய சம்பளத்தை EMI மற்றும் கடன்களை அடைப்பதற்கே சரியாக இருக்கிறது. பிறகு எங்கு சேமிப்பது? சேமிப்பு என்ற பேச்சுக்கே இடம் இல்லாமல் போய்விடுகிறது. இதுவே பெரும்பாலான நடுத்தர குடும்பங்களின் நிலையாக உள்ளது. இந்தச் நிலையில், கடன் சுமையின்றி நமது செல்வத்தை எப்படி பெருக்குவது? அதற்கான வழிகள் என்ன என்பது குறித்து பிரபல பொருளாதார நிபுணர் ஆனந்த் சீனிவாசன் விளக்கியுள்ளார். அது குறித்து இங்கு விரிவாக பார்க்கலாம்.
 1/5
சேமிப்பு திட்டம்
மேலும், தனிநபர் வருமானம் குறைவாக (ரூ. 40,000 முதல் 50,000 வரை) இருக்கும் பட்சத்தில் தனியாக சேமிப்பது கடினம். அதற்கு பதிலாக கணவன், மனைவி என குடும்பமாக இணைந்து மொத்த வருமானத்தை ரூ. 1 லட்சத்திற்கும் அதிகமாக உயர்த்தி, அதில் 30% தொகையை கூட்டு முயற்சியாக சேமித்தால் மட்டுமே 10 ஆண்டுகளில் ரூ. 1 கோடி வரை மூலதனத்தை உருவாக்க முடியும் என்றார். 2/5
சேமிப்பு திட்டம்
தவணை முறையில் (EMI) வீடு வாங்குவது உடனடியாக சொத்தை உருவாக்காது. மாறாக, அது அடுத்த 20 ஆண்டுகளுக்கான கடன் பொறுப்பை தான் உருவாக்குகிறது. எனவே, வாழ்நாளை அடமானம் வைப்பதற்கு சமமான இத்தகைய கடன்களை தவிர்த்து, முதலீடுகள் மூலம் பாசிவ் வருமானத்தை உருவாக்குவதே உண்மையான நிதி சுதந்திரம் என ஆனந்த் சீனிவாசன் கூறினார். 3/5
சேமிப்பு திட்டம்
குடும்பத்தின் மொத்த வருமானத்தில் குறைந்தபட்சம் 25% முதல் 30% வரையாவது மூலதனமாக ஒதுக்கி, அதை வங்கியில் சும்மா வைக்காமல் பங்குகள், பாண்டுகள் அல்லது ரியல் எஸ்டேட்டில் முதலீடு செய்ய வேண்டும். 4/5
ஆனந்த் சீனிவாசன்
நீங்கள் நேரடியாக உழைத்து ஈட்டும் ஆக்டிவ் வருமானத்தை விட, வேலையே செய்யாவிட்டாலும் முன்பே செய்த முதலீடுகள் மூலம் வரும் பாசிவ் வருமானம் (வட்டி, டிவிடெண்ட், வாடகை, ராயல்டி) 3 முதல் 4 மடங்கு அதிகமாக இருக்க வேண்டும். 5/5
ஆனந்த் சீனிவாசன்
இது தொடர்பாக யூடியூப் சேனலில் பேசிய அவர், மாத இறுதியில் அனைத்து செலவுகளும் போக கையில் எஞ்சியிருக்கும் தொகையே உண்மையான மூலதனம் ஆகும். 95% மக்கள் வருமானம் வருவதற்கு முன்பே ஆசைப்பட்டு செலவு செய்வதாலும், கடனில் பொருட்கள் வாங்குவதாலும் அவர்களிடம் மூலதனமே சேர்வதில்லை.TAGS:
Trending
- News
- Photos
- Videos