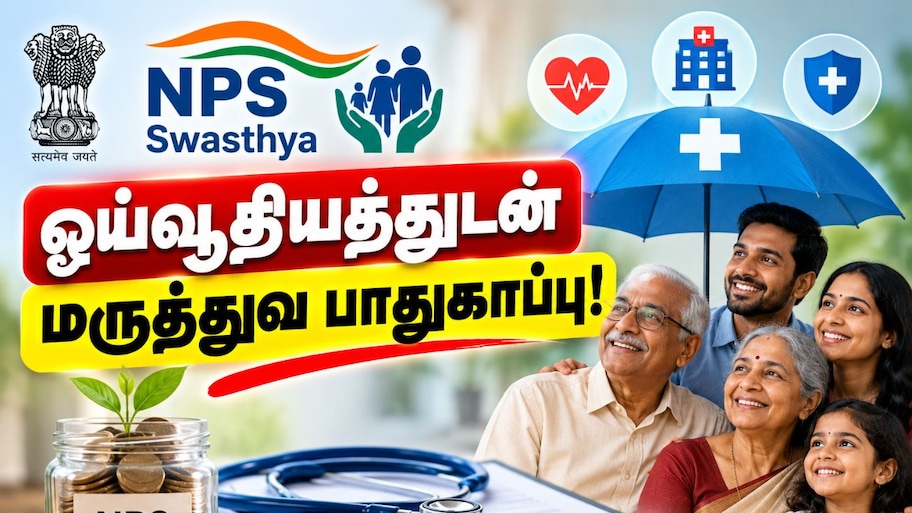
தேசிய ஓய்வூதியத் திட்டத்தில் (NPS) இணைந்துள்ள கோடிக்கணக்கான சந்தாதாரர்களுக்குப் பணி ஓய்வுக்குப் பிந்தைய நிதிப் பாதுகாப்பை உறுதி செய்வதோடு, எதிர்பாராத மருத்துவச் செலவுகளையும் சமாளிக்கும் நோக்கில் 'NPS ஸ்வாஸ்த்யா' (NPS Swasthya) என்ற புதிய முன்னோடித் திட்டம் அறிமுகப்படுத்தப்பட்டுள்ளது. ஓய்வூதிய ஒழுங்குமுறை ஆணையமான PFRDA-வின் வழிகாட்டுதலின் கீழ் செயல்படுத்தப்படும் இத்திட்டம், ஓய்வூதிய முதலீட்டுடன் மருத்துவ நிதி மற்றும் காப்பீட்டு பாதுகாப்பையும் ஒரே குடையின் கீழ் கொண்டு வந்துள்ளது.
NPS ஸ்வாஸ்த்யா கணக்கின் கட்டமைப்பு
இத்திட்டத்தில் இணையும் சந்தாதாரர்களுக்கு அவர்களின் நிரந்தர ஓய்வூதிய கணக்கு எண்ணின் (PRAN) கீழ், வழக்கமான கணக்குடன் சேர்த்து 'NPS ஸ்வாஸ்த்யா' என்ற பிரத்யேக தனிக் கணக்கு உருவாக்கப்பட்டுப் பராமரிக்கப்படும். இக்கணக்கைத் தொடங்குவதற்கு ஆரம்ப முதலீடாகக் குறைந்தபட்சம் ரூ.1,000 மற்றும் தேர்ந்தெடுக்கப்படும் மருத்துவக் காப்பீட்டிற்கான பிரீமியம் தொகையைச் செலுத்த வேண்டும். சந்தாதாரருக்கு ஏற்கனவே இருக்கும் வழக்கமான NPS சேமிப்பிலிருந்து அனுமதிக்கப்பட்ட டிடக்டிபிள் வரம்பு வரை நிதியை இந்த புதிய ஸ்வாஸ்த்யா கணக்கிற்கு மாற்றிக் கொள்ளும் வசதியும் வழங்கப்பட்டுள்ளது.
குடும்ப மருத்துவக் காப்பீடு மற்றும் கவரேஜ் வரம்புகள்
NPS ஸ்வாஸ்த்யா திட்டத்தில் இரண்டு பெரியவர்கள் மற்றும் இரண்டு குழந்தைகள் பயன்பெறும் வகையில் குடும்ப ஃப்ளோட்டர் அடிப்படையிலான சூப்பர் டாப்-அப் மருத்துவக் காப்பீடு இணைக்கப்பட்டுள்ளது. இதில் சந்தாதாரர் தேர்ந்தெடுக்கும் வருடாந்திர டிடக்டிபிள் தொகைக்கு ஏற்ப காப்பீட்டுத் தொகையின் அளவு அமைகிறது.
ரூ.3 லட்சம் டிடக்டிபிள் தேர்வு செய்பவர்களுக்கு ரூ.30 லட்சம் வரை அதிகபட்ச காப்பீட்டுப் பாதுகாப்பு வழங்கப்படுகிறது. அதேபோல, ரூ.1 லட்சம் டிடக்டிபிள் தொகைக்கு ரூ.10 லட்சம் காப்பீடும், ரூ.50,000 டிடக்டிபிள் அளவுக்கு ரூ.5 லட்சம் காப்பீடும், ரூ.10,000 டிடக்டிபிள் அளவுக்கு ரூ.1 லட்சம் காப்பீடும் கிடைக்கின்றன. சந்தாதாரரின் வயது வரம்பிற்கு ஏற்ப இவற்றுக்கான வருடாந்திர பிரீமியம் தொகை மாறுபடும்.
மருத்துவக் காப்பீடு செயல்படும் முறை
அவசர மருத்துவச் சிகிச்சை அல்லது மருத்துவமனையில் அனுமதிக்கப்படும் சூழலில் இத்திட்டம் மிகவும் எளிய படிநிலைகளில் இயங்குகிறது. முதலாவதாக, சந்தாதாரர் தேர்வு செய்துள்ள டிடக்டிபிள் தொகையைத் தனது சொந்தப் பணத்திலிருந்தோ, தன்னிடம் உள்ள தனிநபர் காப்பீட்டின் மூலமாகவோ அல்லது NPS ஸ்வாஸ்த்யா கணக்கில் இருந்து பகுதித் தொகையைத் திரும்பப் பெற்றுக்கொண்டோ செலுத்த வேண்டும்.
அதன் பின்னர், சிகிச்சைக்கான மொத்தச் செலவு அந்த டிடக்டிபிள் வரம்பைத் தாண்டும்போது, சூப்பர் டாப் அப் காப்பீடு தானாகவே செயல்பாட்டுக்கு வந்து மீதமுள்ள தகுதியான மருத்துவச் செலவுகளை ஏற்றுக்கொள்ளத் தொடங்கும். இதன் மூலம் பாலிசியில் அனுமதிக்கப்பட்டுள்ள முழு காப்பீட்டு உச்சவரம்பு வரையிலான செலவுகள் காப்பீட்டு நிறுவனத்தால் நேரடியாக ஈடுசெய்யப்படுகின்றன.
நிதியைத் திரும்பப் பெறும் விதிமுறைகளும் பலன்களும்
சந்தாதாரரின் மருத்துவ அவசரத் தேவைகளுக்காக, NPS ஸ்வாஸ்த்யா கணக்கில் செலுத்தப்பட்ட பங்களிப்புத் தொகையிலிருந்து 25 சதவீதம் வரை பகுதித் தொகையாகத் திரும்பப் பெற அனுமதி வழங்கப்படுகிறது. இந்தத் தொகையை மருத்துவமனை பில்களை நேரடியாகச் செலுத்துவதற்கும் பயன்படுத்திக் கொள்ளலாம். ஒருவேளை மருத்துவக் காரணங்களுக்காக இந்தத் தொகை பயன்படுத்தப்படாமல் இருந்தால், அது தொடர்ந்து NPS முதலீட்டுக் கட்டமைப்பிலேயே இருந்து லாபத்தை ஈட்டி வரும் என்பதால், பணி ஓய்வின் போது முழு ஓய்வூதியத் தொகையுடன் சேர்ந்து சந்தாதாரரின் கைக்கு வந்து சேரும்.
நீண்டகாலப் பாதுகாப்பும் கூடுதல் பலன்களும்
இத்திட்டத்தில் இணையும் சந்தாதாரர்கள் தங்களின் 85 வயது வரை NPS ஸ்வாஸ்த்யா கணக்கைத் தொடர்ந்து புதுப்பித்துக் கொண்டே இருக்க முடியும். இது பணிபுரியும் காலத்தோடு நின்றுவிடாமல், முதியோர் பருவத்திலும் மருத்துவச் செலவுகளுக்கு உறுதியான பாதுகாப்பைத் தருகிறது. ஏற்கனவே நிறுவனங்கள் அல்லது தனிநபர்கள் மூலமாக எடுக்கப்பட்டுள்ள வழக்கமான காப்பீட்டுடன் இணைத்து, கூடுதல் நிதிப் பாதுகாப்பை வழங்கும் இரண்டாவது அரணாக இந்த சூப்பர் டாப்-அப் காப்பீடு செயல்படுகிறது.