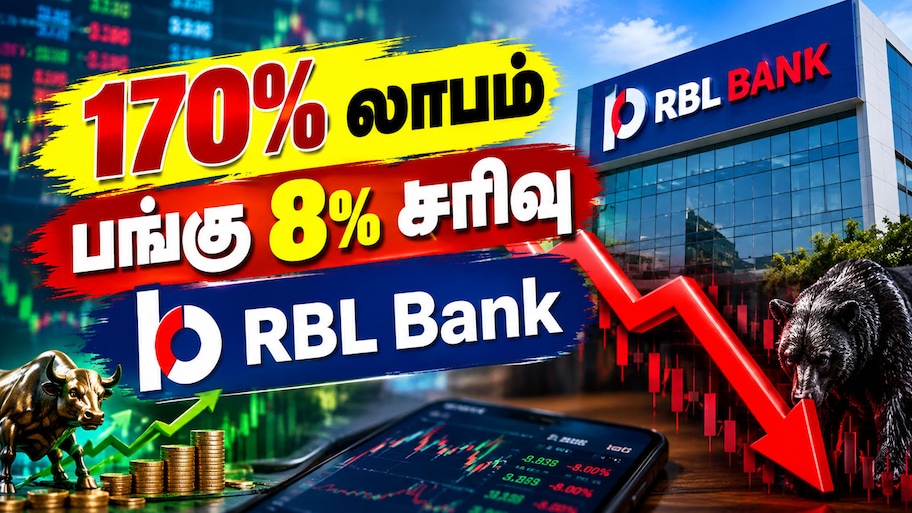
ஆர்பிஎல் வங்கி (RBL Bank) 2026-27 நிதியாண்டின் இரண்டாம் காலாண்டில் (Q2 FY27) மிக வலுவான நிதி முடிவுகளை வெளியிட்டிருந்தாலும், அதன் பங்கு விலை சந்தையில் எதிர்மறையான அழுத்தத்தை எதிர்கொண்டது. ஆண்டு அடிப்படையில் நிகர லாபம் 170% உயர்ந்த போதிலும், அதிகரித்துள்ள கடன் இழப்பு ஒதுக்கீடுகள் (Provisions), உயரும் கடன் செலவு (Credit Cost)) மற்றும் எதிர்கால வளர்ச்சி குறித்த சில சந்தேகங்கள் முதலீட்டாளர்களை எச்சரிக்கையுடன் இருக்க வைத்துள்ளன.
RBL Bank-ன் Q2 FY27 முடிவுகள் எப்படி இருந்தது?
ஆர்பிஎல் வங்கி (RBL Bank) வெளியிட்ட காலாண்டு அறிக்கையின்படி, வங்கியின் நிகர லாபம் கடந்த ஆண்டின் ரூ.179 கோடியிலிருந்து ரூ.481.7 கோடியாக உயர்ந்துள்ளது. அதே நேரத்தில், நிகர வட்டி வருமானம் (NII) 37.4% அதிகரித்து ரூ.2,131 கோடியை எட்டியுள்ளது. இது வங்கியின் முக்கிய வருவாய் செயல்பாடு இன்னும் வலிமையாக இருப்பதை காட்டுகிறது.
சொத்து தரத்திலும் (Asset Quality) முன்னேற்றம் காணப்பட்டது. Gross NPA 1.3% இலிருந்து 1.02% ஆகவும், Net NPA 0.37% இலிருந்து 0.29% ஆகவும் குறைந்துள்ளது. இது வாராக்கடன் கட்டுப்பாட்டில் வங்கி நல்ல முன்னேற்றம் அடைந்திருப்பதை வெளிப்படுத்துகிறது.
அளவுகோல் | Q2 FY27 | கடந்த ஆண்டு Q2 |
|---|
| நிகர லாபம் | ₹481.7 கோடி | ₹179 கோடி |
| NII | ₹2,131 கோடி | ₹1,551 கோடி |
| GNPA | 1.02% | 1.30% |
| NNPA | 0.29% | 0.37% |
| மொத்த டெபாசிட் | ₹1,56,272 கோடி | ₹1,16,600 கோடி (தொகை அடிப்படையில்) |
| நிகர கடன் வழங்கல் | ₹1,42,314 கோடி | ₹1,00,000 கோடிக்கு மேல் |
லாபம் அதிகரித்தும் பங்கு விலை ஏன் சரிந்தது?
வங்கி வலுவான வருமான வளர்ச்சியை பதிவு செய்திருந்தாலும், சந்தை எதிர்பார்த்ததை விட அதிக கடன் செலவு (Credit Cost) மற்றும் Provision செலவுகள் முதலீட்டாளர்களுக்கு கவலையை ஏற்படுத்தின. Q2 FY27-ல் Provisions ரூ.766.5 கோடியாக உயர்ந்துள்ளது. இது கடந்த காலாண்டில் இருந்த ரூ.599.2 கோடியையும், கடந்த ஆண்டின் ரூ.499.7 கோடியையும் விட குறிப்பிடத்தக்க அளவில் அதிகமாகும்.
மேலும், Credit Card பிரிவில் அழுத்தம் தொடர்வது மற்றும் சில கடன்களில் ஏற்பட்ட சிக்கல்கள் எதிர்கால லாப விகிதங்களை பாதிக்கலாம் என்ற அச்சமும் உருவாகியுள்ளது. இதுவே பங்கு விலையை கீழ்நோக்கி தள்ளிய முக்கிய காரணங்களில் ஒன்றாக பார்க்கப்படுகிறது.
கடன் மற்றும் டெபாசிட் வளர்ச்சி என்ன சொல்கிறது?
RBL Bank-ன் கடன் புத்தகம் தொடர்ந்து வளர்ச்சி காட்டியுள்ளது. மொத்த Advances 42% உயர்ந்து ரூ.1.42 லட்சம் கோடியை கடந்துள்ளது. Retail Loans 32% வளர்ச்சி கண்ட நிலையில், Wholesale Loans 56% உயர்ந்துள்ளன.
டெபாசிட் சேகரிப்பிலும் வங்கி சிறப்பாக செயல்பட்டுள்ளது. மொத்த டெபாசிட்கள் 34% உயர்ந்து ரூ.1.56 லட்சம் கோடியை எட்டியுள்ளன. இருப்பினும் CASA (Current Account Savings Account) வளர்ச்சி சில போட்டி வங்கிகளை ஒப்பிடும்போது மந்தமாகவே உள்ளது என்ற கருத்தை சில தரக நிறுவனங்கள் முன்வைத்துள்ளன.
ப்ரோக்கரேஜ் நிறுவனங்களின் கருத்து என்ன?
Q2 முடிவுகளுக்குப் பிறகு பல பெரிய ப்ரோக்கரேஜ் நிறுவனங்கள் ஆர்பிஎல் வங்கி (RBL Bank) குறித்து கலவையான பார்வையை வெளியிட்டுள்ளன. சில நிறுவனங்கள் வங்கியின் வருவாய் வளர்ச்சி மற்றும் சொத்து தர மேம்பாட்டை நேர்மறையாக மதிப்பிட்டுள்ளன. அதேசமயம் மற்றவர்கள் கடன் செலவு (Credit Cost) மற்றும் RoE குறித்த கவலைகளை சுட்டிக்காட்டியுள்ளனர்.
- Citi - Buy | இலக்கு விலை ₹505
- Nuvama - Buy | இலக்கு விலை ₹500
- Morgan Stanley - Equal Weight | இலக்கு விலை ₹370
- Goldman Sachs - Sell | இலக்கு விலை ₹310
- CLSA - Reduce | இலக்கு விலை ₹310
இந்த இலக்கு விலைகளே சந்தையில் RBL Bank குறித்து தற்போது கருத்து வேறுபாடு நிலவுவதை காட்டுகின்றன.
தொழில்நுட்ப (Technical) பார்வை என்ன சொல்கிறது?
AI ஆதரவு கொண்ட Kwala Intel ஆய்வின்படி, ஆர்பிஎல் வங்கி (RBL Bank) பங்கு தற்போது அதிக ஏற்ற இறக்க நிலையை எதிர்கொள்கிறது. ₹401.3-ஐ உறுதியாக கடந்தால் மட்டுமே பங்கில் புதிய ஏற்றம் உருவாகும் வாய்ப்பு இருப்பதாக கூறப்பட்டுள்ளது.
அதே நேரத்தில், ₹393.79 என்ற முக்கிய Swing Level-க்கு கீழே பங்கு சரிந்துள்ளதால், தற்போதைய நிலையில் உடனடி வாங்கும் சிக்னல் இல்லை என்று அந்த தளம் குறிப்பிடுகிறது.
இது குறித்த கூடுதல் விவரங்களை அறிய Kwala Intel வழிகாட்டி வீடியோ மூலமாக தெரிந்து கொள்ளலாம்.
முதலீட்டாளர்கள் கவனிக்க வேண்டியது என்ன?
RBL Bank-ன் காலாண்டு முடிவுகள் வெளிப்படையாக பார்க்கும்போது மிகவும் வலுவாக உள்ளன. NII உயர்வு, கடன் வளர்ச்சி மற்றும் NPA குறைவு போன்ற அம்சங்கள் நேர்மறையானவை. ஆனால் கடன் செலவு (Credit Cost) இன்னும் உயர்ந்த நிலையில் இருப்பதும், Provision செலவுகள் அதிகரித்திருப்பதும் சந்தைக்கு கவலையை உருவாக்கியுள்ளது.
குறுகிய காலத்தில் பங்கு விலை அழுத்தத்தை சந்திக்கக்கூடும். இருப்பினும் Credit Card பிரிவின் சுமை குறைந்து, கடன் செலவு (Credit Cost) இயல்புநிலைக்கு திரும்பினால், நீண்டகால முதலீட்டாளர்களுக்கு இந்த பங்கு மீண்டும் கவனத்தை ஈர்க்கக்கூடும். தற்போதைக்கு, வலுவான அடிப்படை செயல்திறன் மற்றும் சந்தை கவலைகள் ஆகிய இரண்டும் ஒன்றாக இருப்பதால் RBL Bank பங்கு முதலீட்டாளர்களின் கண்காணிப்புப் பட்டியலில் தொடரும்.
தலா ஸ்ட்ரீட்டில் (Dalal Street) உங்கள் சொந்த நிதி ஆய்வுகளை (Due Diligence) நிகழ்நேரத்தில் மேற்கொள்ள இன்றே 'க்வாலா இன்டெல்' (Kwala Intel) தளத்தைப் பயன்படுத்த முயற்சிக்கவும்.