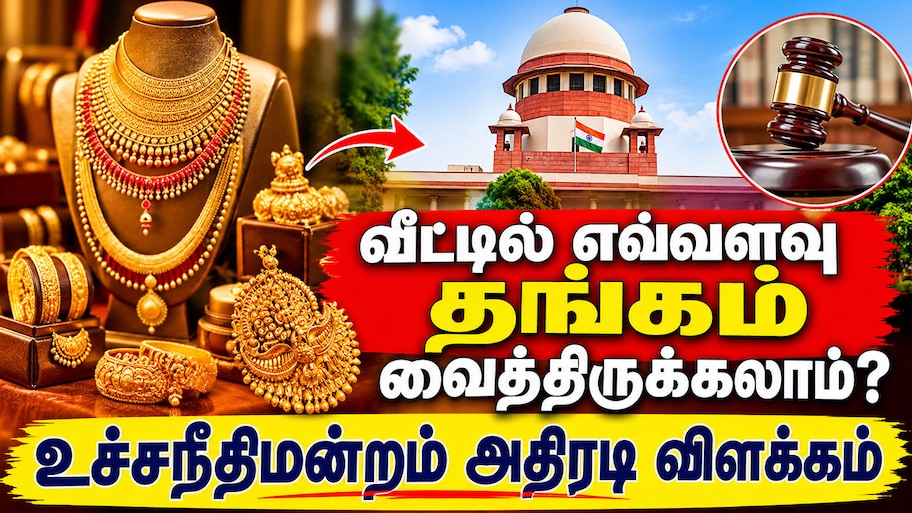
இந்தியாவில் திருமணமான பெண்கள் 500 கிராம், திருமணமாகாத பெண்கள் 250 கிராம், ஆண்கள் 100 கிராம் வரை தங்கம் வைத்திருந்தால் வருமான வரித்துறை கேள்வி கேட்க முடியாது என்ற நம்பிக்கை பெரும்பாலான குடும்பங்களில் பரவலாக உள்ளது. ஆனால் சமீபத்தில் உச்சநீதிமன்றம் வழங்கிய தீர்ப்பு, புதிய கருத்தை ஏற்படுத்தி உள்ளது. குறிப்பிட்ட அளவு தங்கம் வைத்திருப்பது சட்டபூர்வமானதாக இருக்கலாம். அதேநேரம் அதன் மூலத்தை விளக்க வேண்டிய பொறுப்பில் இருந்து யாரும் தப்பிக்க முடியாது என்பதையே நீதிமன்றம் தெளிவுபடுத்தியுள்ளது.
500 கிராம் தங்க விதி என்றால் என்ன?
1994 ஆம் ஆண்டு மத்திய நேரடி வரிகள் வாரியம் (CBDT) வெளியிட்ட Instruction No.1916-ன் அடிப்படையில், வருமான வரித்துறை சோதனைகளின் போது சில அளவு தங்க நகைகளை உடனடியாக பறிமுதல் செய்யக்கூடாது என வழிகாட்டுதல் வழங்கப்பட்டுள்ளது.
அதன்படி திருமணமான பெண்ணிடம் 500 கிராம், திருமணமாகாத பெண்ணிடம் 250 கிராம் மற்றும் குடும்பத்தின் ஒவ்வொரு ஆண் உறுப்பினரிடமும் 100 கிராம் வரை உள்ள தங்க நகைகள் பொதுவாக பறிமுதல் செய்யப்படக் கூடாது என்று குறிப்பிடப்பட்டுள்ளது. இந்த வழிகாட்டுதல் பொதுமக்களுக்கு தேவையற்ற சிரமத்தைத் தவிர்க்க உருவாக்கப்பட்டது.
உச்ச நீதிமன்றத்திற்கு சென்ற பீகார் அதிகாரி வழக்கு
பீகார் மாநிலத்தின் முன்னாள் குழந்தைகள் வளர்ச்சி திட்ட அதிகாரி (CDPO) புல்பரி குமாரி மீது வருமானத்தை மீறிய சொத்து சேர்த்ததாக வழக்கு பதிவு செய்யப்பட்டது. விசாரணையின் போது அவருடைய வீட்டில் இருந்து 646.4 கிராம் தங்க நகைகள் மற்றும் பல முக்கிய ஆவணங்கள் கைப்பற்றப்பட்டன.
இந்த நகைகள் தனக்கே சொந்தமானவை அல்ல, குடும்ப உறுப்பினர்கள் மற்றும் திருமணமாகாத மகளின் நகைகளும் இதில் அடங்கும் என்று அவர் தரப்பில் விளக்கம் அளிக்கப்பட்டது. மேலும் CBDT வழிகாட்டுதலின் கீழ் இந்த தங்கம் அனுமதிக்கப்பட்ட வரம்புக்குள் இருப்பதாகவும் வாதிடப்பட்டது.
வீட்டில் தங்கம் வைத்திருப்பது குறித்து உச்சநீதிமன்றம் கூறிய முக்கிய விளக்கம்
இந்த வழக்கை விசாரித்த உச்சநீதிமன்றம், "ஒருவரிடம் எவ்வளவு தங்கம் இருக்க வேண்டும்" என்ற விதிக்கும் மற்றும் "அந்தத் தங்கம் எவ்வாறு பெறப்பட்டது என்பதற்கான விளக்கம்" ஆகியவை இரண்டு வேறு விஷயங்கள் என்று தெளிவுபடுத்தியது.
ஒருவரிடம் இருக்கும் தங்கம் பறிமுதல் செய்யப்படாமல் இருக்கலாம். ஆனால் அந்த தங்கம் எவ்வாறு வாங்கப்பட்டது, எங்கிருந்து வந்தது, அதன் வருமான ஆதாரம் என்ன என்பது குறித்து அதிகாரிகள் கேள்வி கேட்டால் அதற்கு உரிய பதில் அளிக்க வேண்டியது அவசியம் என நீதிமன்றம் கூறியது.
அதாவது, "500 கிராம் வரை தங்கம் இருந்தால் யாரும் கேள்வி கேட்க முடியாது" என்ற கருத்துக்கு சட்டத்தில் எந்த ஆதாரமும் இல்லை என்பதே இந்த தீர்ப்பின் சாராம்சமாகும்.
CBDT விதிமுறை என்றால் என்ன? எதற்காக அந்த விதி?
பலர் தவறாக புரிந்துகொள்வது என்னவென்றால், CBDT நிர்ணயித்த 500 கிராம், 250 கிராம் மற்றும் 100 கிராம் அளவுகள் தங்கம் வைத்திருக்கும் சட்டபூர்வ உச்சவரம்பு என நினைக்கிறார்கள். உண்மையில் அது வருமான வரித்துறை சோதனைகளின் போது உடனடி பறிமுதல் நடவடிக்கைக்கான வழிகாட்டுதலே தவிர, தங்கம் வைத்திருக்கும் அதிகபட்ச வரம்பு அல்ல.
இதனால் அந்த அளவிற்குள் தங்கம் இருந்தாலும் அதன் ஆதாரத்தையும், அது எப்படி வாங்கப்பட்டது என்பதையும் விளக்க வேண்டிய சூழல் உருவாகலாம் என்பது குறிப்பிடத்தக்கது.
அதிக அளவு தங்கம் வைத்திருப்பது சட்டவிரோதமா?
இந்திய சட்டங்களில் ஒரு நபர் எவ்வளவு தங்கம் வைத்திருக்கலாம் என்று குறிப்பிட்ட உச்சவரம்பு நிர்ணயிக்கப்படவில்லை. சட்டபூர்வமான வருமானம், பரம்பரை சொத்து, பரிசாக கிடைத்த நகைகள் அல்லது ஆவணங்களால் நிரூபிக்கக்கூடிய தங்கம் ஆகியவற்றுக்கு அளவு வரம்பு கிடையாது.
எனவே 500 கிராம் அல்லது 1 கிலோ தங்கம் வைத்திருப்பது மட்டும் சட்டவிரோதம் ஆகாது. ஆனால் அதன் மூலத்தை விளக்க முடியாத நிலை ஏற்பட்டால் மட்டுமே விசாரணை அல்லது சட்ட சிக்கல்கள் உருவாகலாம்.
தங்கம் வைத்திருக்கும் சாதாரண குடும்பங்கள் கவலைப்பட வேண்டுமா?
உச்சநீதிமன்றத்தின் இந்த தீர்ப்பு பொதுமக்கள் அனைவரும் வீட்டில் உள்ள தங்கத்திற்கான கணக்கை தினசரி வைத்திருக்க வேண்டும் என்பதல்ல. இந்த வழக்கு வருமானத்தை மீறிய சொத்து மற்றும் ஊழல் குற்றச்சாட்டுகளுடன் தொடர்புடையது.
ஆனால் அதிக மதிப்புள்ள தங்க நகைகள் வைத்திருப்பவர்கள் வாங்கிய ரசீதுகள், பரம்பரை சொத்து ஆவணங்கள் அல்லது பரிசு தொடர்பான ஆதாரங்களை பாதுகாப்பாக வைத்திருப்பது எதிர்காலத்தில் ஏற்படக்கூடிய சட்ட அல்லது வரி தொடர்பான கேள்விகளுக்கு உதவியாக இருக்கும்.
தங்கம் குறித்து உச்சநீதிமன்றம் கூறிய முக்கிய விஷயம்
திருமணமான பெண்களுக்கு 500 கிராம், திருமணமாகாத பெண்களுக்கு 250 கிராம், ஆண்களுக்கு 100 கிராம் வரை தங்கம் வைத்திருக்கலாம் என்ற விதி, தங்கத்தை பறிமுதல் செய்யாத நிர்வாக வழிகாட்டுதலே தவிர சட்டபூர்வ உரிமையின் இறுதி அளவுகோல் அல்ல. தங்கத்தின் அளவை விட அதன் மூலத்தை நிரூபிக்கும் ஆவணங்களே முக்கியம் என்று உச்சநீதிமன்றம் சமீபத்திய தீர்ப்பின் மூலம் மீண்டும் ஒரு முறை தெளிவுபடுத்தியுள்ளது. இதனால் குடும்பங்களில் இருக்கும் தங்க நகைகளுக்கான ஆதார ஆவணங்களை பாதுகாப்பாக வைத்திருப்பது புத்திசாலித்தனமான நடவடிக்கையாக இருக்கும்.