• हिन्दी
  • English
  • मराठी
  • বাংলা
  • தமிழ்
  • മലയാളം
  • ગુજરાતી
  • తెలుగు
  • ಕನ್ನಡ
  • ଓଡ଼ିଶା
  • Z Bharat
  • PHH
  • Business
  • WION
  • facebookyoutubetwitterwhatsapp
Zee Tamil News
  • News
  • Videos
  • Photos
  • Short Videos
  • City

Add Zee Business As A Preferred Source
App
  • தமிழகம்
  • இந்தியா
  • உலகம்
  • சினிமா
  • விளையாட்டு
  • ஆன்மீகம்
  • பயனுள்ள தகவல்கள்
  • வேலைவாய்ப்பு
  • ஜி நியூஸ் தமிழ்
  • /பயனுள்ள தகவல்கள்
  • /Explained : Emergency Fund சேர்க்க சொல்லும் முதலீட்டாளர்! இதன் அவசியம் என்ன? Save செய்வது எப்படி?

Explained : Emergency Fund சேர்க்க சொல்லும் முதலீட்டாளர்! இதன் அவசியம் என்ன? Save செய்வது எப்படி?

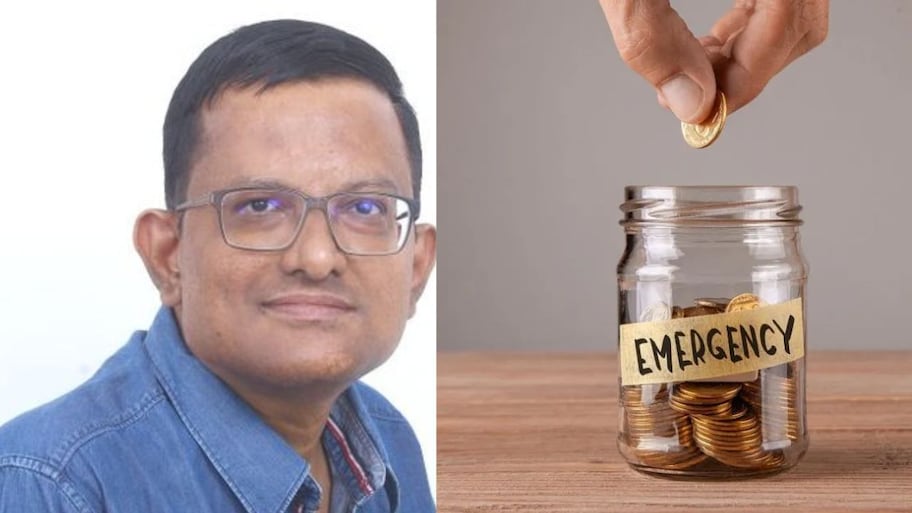
சென்னையை சேர்ந்த மியூஷுவல் ஃபண்ட் விநியோகிஸ்தரான முத்துகிருஷ்ணன் தண்டபாணி, இந்தியர்களை இன்னும் கொஞ்ச காலத்திற்கு கடன் வாங்க வேண்டாம் என்றும், அவசரகால நிதியை சேர்த்து வைக்குமாறும் கூறியிருக்கிறார். இவர், இப்படி சொல்வதற்கு பின்னால் இருக்கும் காரணம் என்ன? அந்த அவசரகால நிதியை சேர்ப்பது எப்படி? இதோ முழு தகவலையும் இங்கு தெரிந்து கொள்ளலாம்.

Written ByYuvashree M
Published: Oct 05, 2026, 05:47 PM IST|Updated: Oct 05, 2026, 05:57 PM IST
joinshare
Explained : Emergency Fund சேர்க்க சொல்லும் முதலீட்டாளர்! இதன் அவசியம் என்ன? Save செய்வது எப்படி?
Image Credit: Emergency Fund | X Page
About the Author

Yuvashree M

Yuvashree M

யுவஸ்ரீ, 3 ஆண்டுகளுக்கும் மேல் டிஜிட்டல் மீடியாவில் பணியாற்றி வருகிறேன். சினிமா, வைரல், குற்றம் மற்றும் உள்ளூர் சம்பந்தப்பட்ட செய்திகளை எழுதுவதில் ஆர்வம் உள்ளது. கதை மற்றும் கவிதைகளை எழுதுவதும், அவற்றை சில மேடைகளில் பகிர்வதும் எனக்கு பிடித்த விஷயங்கள்.
Read More

Trending

  • News
  • Photos
  • Videos
டெல்லியில் பெண் பத்திரிகையாளர் துன்புறுத்தல்..Chennai Press Club கண்டனம்!

டெல்லியில் பெண் பத்திரிகையாளர் துன்புறுத்தல்..Chennai Press Club கண்டனம்!

2

யூடியூபர் மதுமிதா மீது செயின் திருட்டு குற்றச்சாட்டு! 118 பவுன் திருடப்பட்ட வழக்கில் திருப்பம்..

3

Explained : Emergency Fund சேர்க்க சொல்லும் முதலீட்டாளர்! இதன் அவசியம் என்ன? Save செய்வது எப்படி?

4

புதுக்கோட்டை வேலைவாய்ப்பு : யாரெல்லாம் விண்ணப்பிக்கலாம்? முழு விவரம்

5

Explained: வெளி மாநிலத்தவர்களுக்கு ஒரு கிராம் தங்க மோதிரம் வழங்கப்படுமா? முழு விவரம்

logo
  • contact us
  • privacy policy
  • legal
  • investor info
  • advertise with us
© 1998-2026 Indiadotcom Digital Private Limited, All Rights Reserved.

சென்னையை சேர்ந்த மியூஷுவல் ஃபண்ட் விநியோகிஸ்தர்தான், முத்துகிருஷ்ணன் தண்டபாணி. இவர், இந்தியர்களை புதிதாக எந்த கடனும் வாங்க வேண்டாம் என்று கூறியிருப்பதோடு, ரியல் எஸ்டேட் தொழிலில் முதலீடு செய்யாதீர்கள் என்றும் தெரிவித்திருக்கிறார். இவர் கூறியதற்கு பின் என்ன அர்த்தம் இருக்கிறது என்பது குறித்து இங்கு தெரிந்து கொள்வோம்.

முத்துகிருஷ்ணனின் பதிவு!

முத்துகிருஷ்ணன், காங்கிரஸ் தலைவர் ராகுல் காந்தியின் முதலீடுகள் குறித்த ஆலோசகராகவும் இருக்கிறார். அவர்தான், நாம் இனி வரும் 3 ஆண்டுகளுக்கு தேவையான நம் குடும்பத்துக்கான நிதை சேர்த்து வைத்துக்கொள்ள வேண்டும் என்று கூறியிருக்கிறார்.

I’m no Nostradamus. I’ve been cautioning for the last two years about some of the possibilities I saw coming. I’ll repeat it for the nth time. Try your level best to create a safe reserve or emergency corpus that can cover three years of your family’s complete expenses. Don’t borrow. No fresh loans. Don’t take on long term commitments like real estate or a house purchase. Don’t be too specific about jobs and roles. Now is the time to focus on ensuring income. It’s not that the sky is going to fall. The world has faced such crises in the past. It will see them in future too. Doing these things would help you manage tough times financially and emotionally. And good times will definitely be back in the future. Such is the nature of cycles.

— Muthukrishnan Dhandapani (@dmuthuk) September 29, 2026

மேலும், புதிதாக எந்த கடனும் வாங்காதீர்கள் என்றும், வீடு வாங்குவது அல்லது அசையாச் சொத்தில் முதலீடு செய்வது உள்ளிட்ட பெரிய நீண்ட கால நிதிப் பொறுப்புகள் குறித்து ஒன்றுக்கு இரண்டு முறை யோசிக்குமாறும் கூறியிருக்கிறார்.

இது குறித்து அவர் பதிவில் தெரிவித்திருப்பதாவது:

”நான் வருங்காலத்தை கணித்து சொல்பவன் இல்லை. ஆனால், கடந்த 2 வருடங்களில் நடந்த சில விஷயங்களை வைத்து, என்ன நடக்கப்போகிறது என்பதற்கான சாத்தியக்கூறுகள் எனக்கு தெரிகிறது. உங்களால் முடிந்த வரை, உங்களுக்கும், உங்கள் குடும்பத்திற்குமான 3 ஆண்டுகால அவசரகால நிதியை சேர்த்து வைத்துக்கொள்ளுங்கள்.

கடன் வாங்கவே வாங்காதீர்கள், ரியல் எஸ்டேட் மற்றும் வீடு வாங்குவது போன்ற எந்த நீண்டநாள் நிதி பொறுப்புகள் குறித்து மறு ஆலோசனை செய்யுங்கள்” என குறிப்பிட்டுள்ளார்.

மக்களை, குறிப்பிட்ட வேலையில் இருக்கும் பதவிகளை விட வருமானப் பாதுகாப்புக்கு முன்னுரிமை அளிக்குமாறும் அவர் மக்களை வலியுறுத்தி இருக்கிறார். பல நிறுவனங்கள் ஆட்குறைப்பு நடவடிக்கைகளை அறிவித்து வருவதாலும், பொருளாதார நிலையின்மை, வேலைவாய்ப்பைப் பாதித்து வருவதாலும், நிலையான வருமான ஆதாரத்தைக் கொண்டிருப்பதே முன்னுரிமையாக இருக்க வேண்டும் என்று அவர் பரிந்துரைக்கிறார்.

இது, மக்கள் நிதி சிக்கலில் இருக்கும் போது கைகொடுக்கும் என கூறியிருக்கிறார். மேலும், மேம்பட்ட பொருளாதாரம் மிக விரைவிலேயே வரும் என்றும் கூறியிருக்கிறார்.

“வானம் ஒன்னும் இடிந்து விழுந்து விடுவது போன்ற விஷயம் இல்லை இது. இந்த உலகம் இதற்கு  முன்னரும் இது போன்ற சிரமங்களை சந்தித்திருக்கிறது. எதிர்காலத்திலும் இது போன்ற பிரச்சனைகள் வரும். இந்த நடவடிக்கைகளை நீங்கள் மேற்கொள்வதால், கஷ்ட காலங்களில் இருந்து நீங்கள் மீண்டு வரலாம்” என்று கூறியிருக்கிறார்.

ஏன் இப்படி கூறினார்?

இந்தியாவின் பங்குச்சந்தை, தொடர்ந்து இரண்டு முறை சரிந்தது. Nifty 50, 64.05 புள்ளிகளில் இருந்து, 0.28 சதவீதத்திற்கு சரிந்தது. அதே சமயத்தில், Sensex 242.65 அல்லது 0.33 சதவீதத்திகு வீழ்ந்துள்ளது. இதனால், அவர் இப்படியொரு அட்வைஸை கொடுத்திருக்கலாம் என்று கூறப்படுகிறது.

Emergency Fund என்றால் என்ன?

Emergency Fund என்பது, வேலை இழப்பு, மருத்துவ செலவுகள், அல்லது எதிர்பாராத விபத்துகள் போன்ற திடீர் நெருக்கடிகளை சமாளிக்க, தனியாக சேமித்து வைக்கும் பணமாகும்.

இது, ஒருவரின் அன்றாட செலவு கணக்கில் இருக்க கூடாது. எப்போது வேண்டுமானாலும் எளிதாக பயன்படுத்தக்கூடிய Liquid Cast ஆக சேமிப்பு கணக்கில் இருக்க வேண்டும்.

அவசரகால நிதி ஏன் அவசியமானது?

நாம் அனைவருக்குமே, அவசரகால நிதி என்பது அவசியமான ஒன்றாகும். அப்போதுதான், வாழ்வில் அசாதாரண சூழல் எழும் போது நம்மால் நிதி தேவைகளை பூர்த்தி செய்ய முடியும்.

அவசரத்தின் போது வட்டிக்கு கடன் வாங்குவதை தவிர்க்க வேண்டும். அப்படி தடுக்க வேண்டும் என்றால், அதற்கு அவசரகால நிதியை ஒதுக்கியிருக்க வேண்டும்.

நிதி பாதுகாப்பு இருப்பதால், திடீரென எழும் இக்கட்டுகளை நீங்கள் மன அமைதியுடன் எதிர்கொள்ள இயலும்.

நீங்கள், நீண்ட கால முதலீடுகளை எப்படியும் சேர்த்து வைத்திப்பீர்கள். அவசரகாலத்தில், அந்த முதலீடுகளை அல்லது ஓவ்யூதிய சேமிப்பை விற்க வேண்டிய அவசியம் இருக்காது.

எதெர்கெல்லாம் எமர்ஜென்ஸி ஃபண்ட் தேவைப்படும்?

  • விபத்து
  • உடல்நலக்குறைவு
  • பூகம்பம், வெள்ளம், சுனாமி, காட்டுத்தீ
  • வேலை இழப்பு
  • சட்டப்பிரச்சனைகள்
  • குடும்ப பிரச்சனைகள்
  • சொத்து தகராறுகள்

உள்ளிட்டவை ஏற்படும் போது இந்த அவசரகால நிதி தேவைப்படலாம்.

எப்படி சேமிப்பது?

ஒரு குடும்பத்தின் மாத செல்வு, ரூ.30,000 என்று வைத்துக்கொள்வோம். இதை வைத்து கணக்கிடுகையில், ஒரு குடும்ப்த்திக்கு தேவையான அவசரகால நிதி, ஆறு மாதங்கள் முதல் ஒன்பது மாதங்களுக்கு சுமார் ரூ.2 முதல் 2.7 லட்சம் வரை வைத்திருக்க வேண்டும். இதுதான், இதன் பொதுவிதி. ஃபனான்ஸ் நிபுணர்கள் இது குறித்து பேசுகையில், குறைந்தபட்சம் எக்ஸ்ட்ராவாக ரூ.1 லட்சம் எக்ஸ்ட்ராவாக சேமிக்க வேண்டும்.

மேலும் படிக்க | 8வது ஊதியக் குழுவில் ட்விஸ்ட்! 2026 முதல் அரியர் கிடைக்குமா? காத்திருக்கும் 1 கோடி ஊழியர்கள்

எப்படி சேமிப்பது?

வீட்டிலேயே அல்லது வங்கியின் சேவிங்ஸ் அக்கவுண்டில் பணம் சேர்த்து வைத்திருந்தால்  அது பெருகாது. எனவே, அதனை லிக்விட் ஃபண்ட்களிள் போட்டு வைக்கலாம்.

இந்த அவசரகால நிதியை மூன்றாக பிரித்து ஒரு பங்கை பணமாக வீட்டிலும், வங்கி சேவிங்ஸ் அக்கவுண்டிலும் வைக்கலாம். இன்னொரு பங்கை, வங்கியில் வருட எஃப்டியில் வைக்கலாம். மீதி இருப்பதை லிக்விட் ஃபண்ட்களிலும் போட்டு வைக்கலாம்.

ரூ.30,000 சம்பளம் வாங்கும் ஒருவர், அவரது அத்தியாவசிய தேவைகளான வாடகை, மளிகை, பில்கள் உள்ளிட்டவற்றை சேர்த்து ரூ.20,000 செலவு என வைத்துக்கொள்வோம். மீதம் இருக்கும் தொகையில், ரூ.5000 வீதம் இந்த நிதிக்கு ஒதுக்கலாம்.

இலக்கு தொகை எவ்வளவு?

மாதாந்திர சேமிப்பு : ரூ.5000
தேவைப்படும் காலம் : 24 மாதங்கள் (2 ஆண்டுகள்)
மொத்த இலக்கு தொகை : ரூ.1,20,000

3 கட்டங்களாக சேமிக்கலாம்..!

ஒரே நேரத்தில் ரூ.1,20,000 சேமிப்பது கடினமாக ஒரு சிலருக்கு தோன்றலாம். எனவே இதை மூன்று கட்டங்களாக பிரித்து சேமிக்கலாம்.

முதல் 6 மாதங்கள்..

இலக்கு ரூ.30,000
சம்பளம் வந்த அடுத்த நாளே, ரூ.5000 தொகையை இதற்கான தனிக்கணக்கை மாற்றிவிட வேண்டும்.
சிறு செலவுகள் அல்லது மொபைல், பைக் பழுது போன்றவற்றை இது சமாளிக்கும்.

7-12 மாதங்கள்

இலக்கு : ரூ.60,000
செய்ய வேண்டியது : ரூ.5,000 சேமிப்பை தொடரவும். போனஸ் அல்லடு கூடுதல் வருமானம் கிடைத்தால், அதில் 50% தொகையை இதில் சேர்த்து விட வேண்டும்.

13-24 மாதங்கள்:

இலக்கு: ரூ.1,20,000
செய்ய வேண்டியது: இந்த இலக்கை அடைந்த பின்னர், இக்கணக்கில் பணம் போடுவதை நிறுத்திவிட்டு, அந்த ரூ.5,000 தொகையை மியூச்சுவல் ஃபண்ட் அல்லது PPF போன்ற நீண்டகால முதலீடுகளுக்கு பயன்படுத்தலாம்.

மேலும் படிக்க | தாட்கோ இலவச பயிற்சி! லட்சங்களில் சம்பாதிக்கலாம் - எப்படி விண்ணப்பிப்பது?

Add Zee News as a Preferred Source
TAGS:
India