- ஜி நியூஸ் தமிழ்
- /Photos
- /கடனை முன்கூட்டியே திருப்பிச் செலுத்துவது கிரெடிட் ஸ்கோரை உயர்த்துமா?
கடனை முன்கூட்டியே திருப்பிச் செலுத்துவது கிரெடிட் ஸ்கோரை உயர்த்துமா?
Written BySripriya Sambathkumar
Published: Aug 07, 2026, 11:39 PM IST|Updated: Aug 07, 2026, 11:49 PM IST
Loan Repayment: திட்டமிடப்பட்ட காலத்திற்கு முன்பே கடனை முடித்துவிட முடிவெடுப்பதற்கு முன், அதனுடன் தொடர்புடைய நன்மைகள் மற்றும் விதிமுறைகளைப் புரிந்துகொள்வது அவசியம்.
Loan Repayment: ஒரு நல்ல கிரெடிட் ஸ்கோரை உருவாக்குவதற்கு, முதன்மையாக மாதத் தவணைகளை (EMIs) சரியான நேரத்தில் செலுத்துவது, கடன் அளவைக் குறைவாக வைத்திருப்பது மற்றும் நிதி ஒழுக்கத்தைப் பேணுவது ஆகியவை தேவைப்படுகின்றன.
 1/8
சிபில் ஸ்கோர்
வீட்டுக் கடன், தனிநபர் கடன் அல்லது வாகனக் கடன் வைத்திருப்பவர்களுக்குக் கூடுதல் பணம் கிடைக்கும்போது, அந்தக் கடனை முன்கூட்டியே திருப்பிச் செலுத்தலாமா என்ற கேள்வி பெரும்பாலும் எழுகிறது. அவ்வாறு செய்வது தங்கள் CIBIL அல்லது கிரெடிட் ஸ்கோரை (credit score) விரைவாக உயர்த்தும் என்று பலர் நம்புகிறார்கள். ஆனால் உண்மையில், கடனை முன்கூட்டியே செலுத்துவது எப்போதும் கிரெடிட் ஸ்கோரை நேரடியாக உயர்த்துவதில்லை; அதன் தாக்கம் பல்வேறு காரணிகளைச் சார்ந்துள்ளது.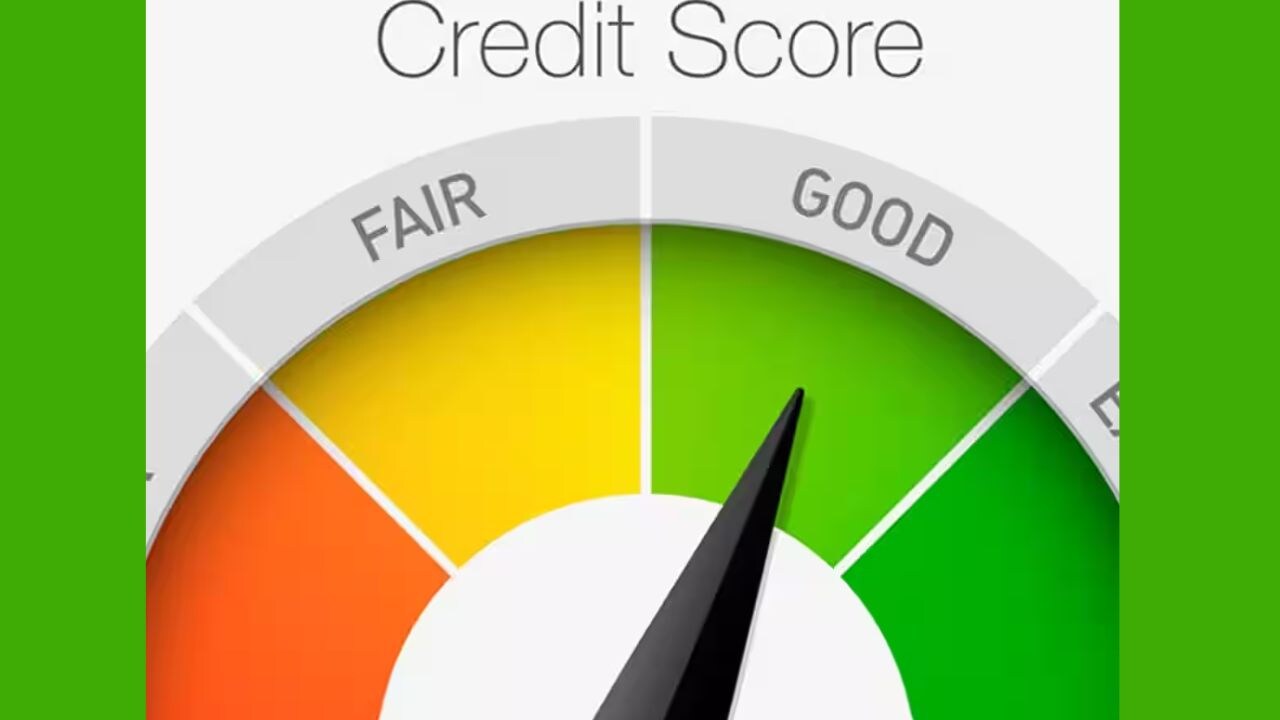 2/8
Loan Prepayment
திட்டமிடப்பட்ட காலத்திற்கு முன்பே கடனை முடித்துவிட முடிவெடுப்பதற்கு முன், அதனுடன் தொடர்புடைய நன்மைகள் மற்றும் விதிமுறைகளைப் புரிந்துகொள்வது அவசியம். முழு கடன் தொகையையோ அல்லது அதன் ஒரு பகுதியையோ திட்டமிடப்பட்ட காலத்திற்கு முன்பே திருப்பிச் செலுத்துவதே 'முன்கூட்டியே கடன் செலுத்துதல்' எனப்படும். இது கடன் காலத்தைக் குறைக்கவும், மொத்த வட்டிச் செலவைக் குறைக்கவும் உதவும். 3/8
கடனை முன்னரே செலுத்துவது CIBIL ஸ்கோரை உயர்த்துமா?
கடனை முன்கூட்டியே செலுத்துவது மட்டுமே தானாகவே உங்கள் CIBIL ஸ்கோரை உயர்த்திவிடாது. இருப்பினும், கடன் காலம் முழுவதும் அனைத்து EMI-களையும் சரியான நேரத்தில் செலுத்தி, கடனை முறையாக முடித்திருந்தால், அது உங்கள் கடன் வரலாற்றில் (credit history) நேர்மறையான தாக்கத்தை ஏற்படுத்தக்கூடும். அதாவது, முன்கூட்டியே செலுத்துவதை விட, EMI-களைச் சரியான நேரத்தில் செலுத்தும் பழக்கமே அதிக முக்கியத்துவம் வாய்ந்தது. 4/8
கடனை முன்கூட்டியே செலுத்துவதன் நன்மைகள்
கடனை விரைவில் அடைப்பது நிதி நெருக்கடியைக் குறைக்க உதவும். இது தவிர இதனால் மொத்த வட்டிச் செலவைக் குறைக்கலாம், EMI சுமையிலிருந்து விரைவில் விடுபடலாம், எதிர்காலத்தில் புதிய கடன் பெறுவது எளிதாகலாம். 5/8
இவற்றைக் கவனத்தில் கொள்ளுங்கள்
வங்கிக்கு வங்கி மற்றும் நிதி நிறுவனங்களுக்கு ஏற்ப விதிமுறைகள் மாறுபடும். சில சமயங்களில், கடனை முன்கூட்டியே முடிப்பதற்கு 'முன்கூட்டியே செலுத்துவதற்கான கட்டணம்' (prepayment charges) அல்லது 'கடன் முடிப்புக்கான கட்டணம்' (foreclosure charges) விதிக்கப்படலாம். எனவே, முன்கூட்டியே கடனைச் செலுத்துவதற்கு முன் உங்கள் வங்கியின் குறிப்பிட்ட கொள்கைகளைச் சரிபார்ப்பது அவசியம். மேலும், குறைந்த வட்டி விகிதத்தில் கடன் பெற்றிருந்து, அதே சமயம் முதலீடுகள் மூலம் அதிக வருமானம் ஈட்டும் வாய்ப்பு இருந்தால், முழு கடனையும் அவசரப்பட்டு அடைப்பது எப்போதும் சிறந்த முடிவாக இருக்காது. 6/8
பகுதி அளவு தொகையை முன்கூட்டியே செலுத்த முடியுமா?
பல வங்கிகள் வாடிக்கையாளர்களுக்குப் பகுதி அளவு முன்கூட்டியே செலுத்தும் (partial prepayment) வசதியை வழங்குகின்றன. இதன் மூலம் கடன் தொகையின் ஒரு பகுதியை முன்கூட்டியே செலுத்தலாம்; இது நிலுவையில் உள்ள அசல் தொகையைக் குறைப்பதோடு, எதிர்கால வட்டிச் செலவையும் குறைக்கக்கூடும். 7/8
கடனை முடித்த பிறகு என்ன செய்வது?
கடனை முழுமையாகத் திருப்பிச் செலுத்திய பிறகு, வங்கியிலிருந்து கடன் முடித்தல் சான்றிதழ் (Loan Closure Certificate) அல்லது நிலுவையில்லாச் சான்றிதழ் (No Dues Certificate) பெற மறக்காதீர்கள். கடனின் நிலை 'முடிந்தது' (Closed) எனப் புதுப்பிக்கப்பட்டுள்ளதா என்பதைச் சரிபார்க்க, சிறிது காலத்திற்குப் பிறகு உங்கள் சிபில் அறிக்கையைப் (CIBIL report) பார்க்கவும். ஏதேனும் முரண்பாடுகளைக் கண்டால், உடனடியாக வங்கியையும் கடன் தகவல் நிறுவனத்தையும் (credit bureau) தொடர்பு கொள்ளவும். 8/8
நிதி ஒழுக்கம் அவசியம்
கடனை முன்கூட்டியே திருப்பிச் செலுத்துவது பல வழிகளில் நன்மை பயக்கும். இது வட்டியைச் சேமிக்கிறது மற்றும் கடனை விரைவில் அடைக்க உங்களை அனுமதிக்கிறது. இருப்பினும், முன்கூட்டியே செலுத்துவது மட்டுமே உங்கள் சிபில் மதிப்பெண்ணில் உடனடி உயர்வுக்கு வழிவகுக்கும் என்பது ஒரு தவறான கருத்து. முன்கூட்டியே கடன் செலுத்துவதைத் தேர்ந்தெடுப்பதற்கு முன், பொருந்தக்கூடிய கட்டணங்கள் தொடர்பான வங்கியின் விதிமுறைகளையும் நிபந்தனைகளையும் நீங்கள் எப்போதும் சரிபார்க்க வேண்டும்.TAGS:
Trending
- News
- Photos
- Videos