இந்திய ரிசர்வ் வங்கி (RBI) உள்நாட்டு பணப் பரிமாற்றங்களுக்கு (Domestic Money Transfer) புதிய ஒருங்கிணைந்த விதிமுறைகளை வெளியிட்டுள்ளது. வங்கி கணக்கு இல்லாதவர்களுக்கும், மற்றொருவரின் வங்கி கணக்கிற்கும் பணம் அனுப்புவதற்கான வரம்புகள் மற்றும் நடைமுறைகள் இதில் தெளிவுபடுத்தப்பட்டுள்ளன.
இந்த புதிய வழிகாட்டுதல்கள் 11 நவம்பர் 2026 முதல் உடனடியாக அமலுக்கு வந்துள்ள நிலையில், பணம் அனுப்பும் மற்றும் பெறும் பொதுமக்கள் தெரிந்துகொள்ள வேண்டிய முக்கிய அம்சங்கள் பல உள்ளன.
வங்கி கணக்கு இல்லாதவர்களுக்கு எவ்வளவு பணம் அனுப்பலாம்?
உங்களிடம் வங்கி கணக்கு இருந்தாலும், பெறுபவரிடம் வங்கி கணக்கு இல்லாமல் இருக்கலாம். அப்படியான சூழலில் ATM, Business Correspondent (BC) அல்லது RBI அங்கீகரித்த பிற சேனல்கள் மூலம் பணத்தை ரொக்கமாகப் பெற்றுக்கொள்ள முடியும்.
RBI விதிமுறைகளின்படி, ஒரு பரிவர்த்தனைக்கு அதிகபட்சம் ₹10,000 வரை அனுப்பலாம். ஒரு பயனாளிக்கு (Beneficiary) மாதத்திற்கு மாத்தம் ₹25,000 வரை மட்டுமே பெற முடியும்
Cash Pay-out Service என்றால் என்ன?
வங்கி கணக்கு இல்லாத நபருக்கு, அவரது பெயரில் பணத்தை அனுப்பி, அதை ரொக்கமாகப் பெறும் வசதியே Cash Pay-out Service ஆகும். இந்த முறையில் பணத்தைப் பெற ATM-கள், வணிக நிருபர்கள் (BC) மற்றும் RBI அங்கீகரித்த பிற சேவைகளை பயன்படுத்தப்படலாம்.
வங்கி கணக்கு இல்லாமல் மற்றவரின் கணக்கில் பணம் செலுத்த முடியுமா?
ஆம். உங்களிடம் வங்கி கணக்கு இல்லாவிட்டாலும், Cash Pay-in Service மூலம் மற்றொருவரின் வங்கி கணக்கிற்கு நேரடியாக பணத்தை செலுத்த முடியும்.
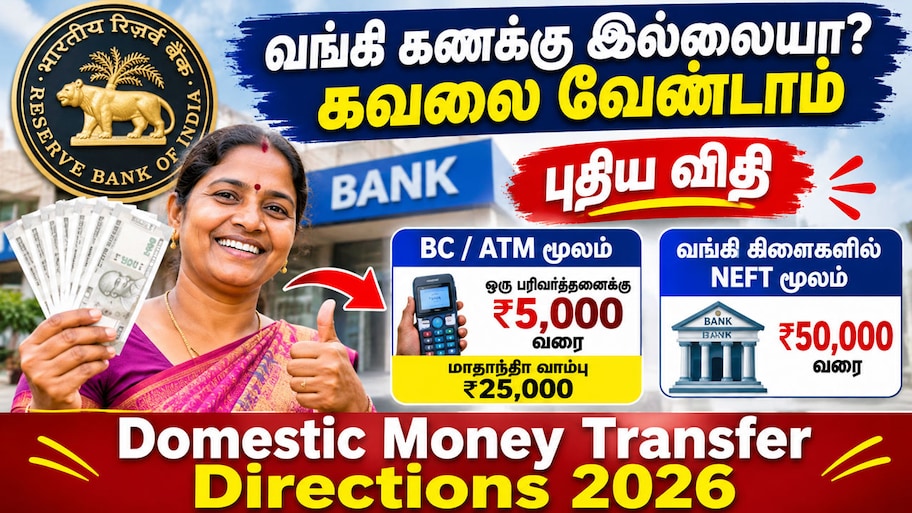
- ஒரு முறை பரிவர்த்தனைக்கு ₹5,000 வரை
- அனுப்புநருக்கு மாதத்திற்கு மொத்தம் 25,000 வரை
வங்கி கிளையில் NEFT மூலம்
- Walk-in Customer ஆக சென்றால்
- ஒரு பரிவர்த்தனைக்கு ₹50,000 வரை அனுப்பலாம்
வணிகச் செய்தியாளர் (BC) யார்?
Business Correspondent என்பது வங்கிகளால் அங்கீகரிக்கப்பட்ட முகவர் ஆவார்.
இவர்கள் பணம் வைப்பு, பணம் எடுப்பு, அடிப்படை வங்கி சேவைகள் போன்ற வசதிகளை வங்கி கிளைக்கு வெளியே வழங்குகின்றனர். கிராமப்புறங்கள் மற்றும் தொலைதூர பகுதிகளில் வங்கி சேவைகளை மக்களுக்கு எளிதாகக் கொண்டு செல்ல BC-க்கள் முக்கிய பங்கு வகிக்கின்றனர்.
பணம் அனுப்ப KYC கட்டாயமா?
ஆம். Cash Pay-in Service பயன்படுத்தும் அனைவரும்: சரிபார்க்கப்பட்ட மொபைல் எண், சுய சான்றளிக்கப்பட்ட அதிகாரப்பூர்வமாக செல்லுபடியாகும் ஆவணம் (OVD) ஆகியவற்றை சமர்ப்பிக்க வேண்டும். இந்த விவரங்கள் RBI-யின் KYC வழிகாட்டுதல்களுக்கு ஏற்ப பதிவு செய்யப்படும்.
கூடுதல் பாதுகாப்பு அம்சங்கள் என்ன?
ஒவ்வொரு பரிவர்த்தனைக்கும் கூடுதல் அங்கீகாரக் காரணி (AFA), அடையாள சரிபார்ப்பு, பரிவர்த்தனை கண்காணிப்பு கட்டாயமாகும். மேலும் இந்த பரிவர்த்தனைகள் IMPS அல்லது NEFT பதிவுகளில் Cash-based Transfer என குறிப்பிட்டு பதிவு செய்யப்படும்.
வருமான வரித்துறையின் விதிமுறைகள் பொருந்துமா?
ஆம். ரொக்கமாக பணம் செலுத்தப்படும் பரிவர்த்தனைகள் அனைத்தும் நடைமுறையில் உள்ள வருமான வரி விதிகளுக்கு உட்பட்டதாக இருக்கும். எனவே அதிகளவு ரொக்கப் பண பரிமாற்றங்களை மேற்கொள்வோர், தங்களது வரி தொடர்பான ஆவணங்களை சரியாக பராமரிக்க வேண்டும்.
பணப் பரிமாற்ற சேவைக்கு கட்டணம் வசூலிக்கப்படுமா?
வங்கிகள் மற்றும் அங்கீகரிக்கப்பட்ட பணப் பரிமாற்ற சேவை வழங்குநர்கள் தங்களது சேவைகளுக்கான கட்டணத்தை தனித்தனியாக நிர்ணயிக்கலாம். இதனால் பரிவர்த்தனை கட்டணம், சேவை கட்டணம், வசதி கட்டணம் போன்றவை வசூலிக்கப்பட வாய்ப்பு உள்ளது.
புகார் தெரிவிக்க என்ன செய்யலாம்?
பணப் பரிமாற்ற சேவைகளில் பிரச்சினை ஏற்பட்டால், வாடிக்கையாளர்கள் RBI-யின் Integrated Ombudsman Scheme மூலம் புகார் அளிக்கலாம். இது வங்கி மற்றும் பணப் பரிமாற்ற சேவைகள் தொடர்பான குறைகளைத் தீர்க்க உருவாக்கப்பட்ட முறைமை ஆகும்.
புதிய விதிமுறைகளில் மாற்றம் என்ன?
RBI தற்போது வெளியிட்டுள்ள Domestic Money Transfer Directions, 2026 மூலம் பழைய சுற்றறிக்கைகள் அனைத்தும் ஒருங்கிணைக்கப்பட்டுள்ளன. முக்கியமாக KYC தொடர்பான குறிப்புகள் புதுப்பிக்கப்பட்டுள்ளன. Ombudsman Scheme குறித்த விவரங்கள் சேர்க்கப்பட்டுள்ளன. வருமான வரி சட்ட குறிப்புகள் மாற்றப்பட்டுள்ளன. ஆனால் பணப் பரிமாற்ற வரம்புகளில் எந்த மாற்றமும் செய்யப்படவில்லை.
யாருக்கெல்லாம் இந்த விதிமுறைகள் பொருந்தும்?
பின்வரும் நிறுவனங்களுக்கு இந்த வழிகாட்டுதல்கள் பொருந்தும்:
- திட்டமிடப்பட்ட வணிக வங்கிகள்
- மண்டல கிராமப்புற வங்கிகள் (RRBs)
- கூட்டுறவு வங்கிகள்
- அங்கீகரிக்கப்பட்ட Payment System Operators
- உள்நாட்டு பணப் பரிமாற்ற சேவை வழங்குநர்கள்
- ஆனால் Card-to-Card Transfer சேவைகள் இந்த விதிமுறைகளின் வரம்பிற்குள் வராது.
Domestic Money Transfer Directions 2026 விதியின் முக்கிய அம்சங்கள் என்ன?
- வங்கி கணக்கு இல்லாதவருக்கு ₹10,000 வரை பணம் அனுப்பலாம்.
- மாதத்திற்கு ஒரு பயனாளி ₹25,000 வரை பெறலாம்.
- BC அல்லது ATM மூலம் ₹5,000 வரை அனுப்பலாம்.
- மாதாந்திர அனுப்பும் வரம்பு 25,000.
- NEFT மூலம் வங்கி கிளையில் ₹50,000 வரை அனுப்ப முடியும்.
- KYC மற்றும் மொபைல் சரிபார்ப்பு கட்டாயம்.
- ஒவ்வொரு பரிவர்த்தனைக்கும் கூடுதல் அங்கீகார பாதுகாப்பு இருக்கும்.
பணம் அனுப்ப புதிய வரம்புகள் அறிவித்த RBI
டிஜிட்டல் பரிவர்த்தனைகள் அதிகரித்து வரும் நிலையில், வங்கி கணக்கு இல்லாதவர்களுக்கும் பாதுகாப்பாக பணத்தை அனுப்பும் வசதியை உறுதிப்படுத்தும் வகையில் RBI இந்த ஒருங்கிணைந்த விதிமுறைகளை வெளியிட்டுள்ளது. குறிப்பாக கிராமப்புற பகுதிகள் மற்றும் வங்கி சேவைகள் குறைவாக கிடைக்கும் இடங்களில் இந்த நடைமுறைகள் பொதுமக்களுக்கு அதிக பயனளிக்கக்கூடும். அதேசமயம் பணம் அனுப்பும் முன் உங்கள் வங்கி அல்லது அங்கீகரிக்கப்பட்ட சேவை வழங்குநரிடம் நடைமுறையில் உள்ள கட்டணங்கள் மற்றும் வரம்புகளை உறுதிப்படுத்திக் கொள்வது நல்லது.