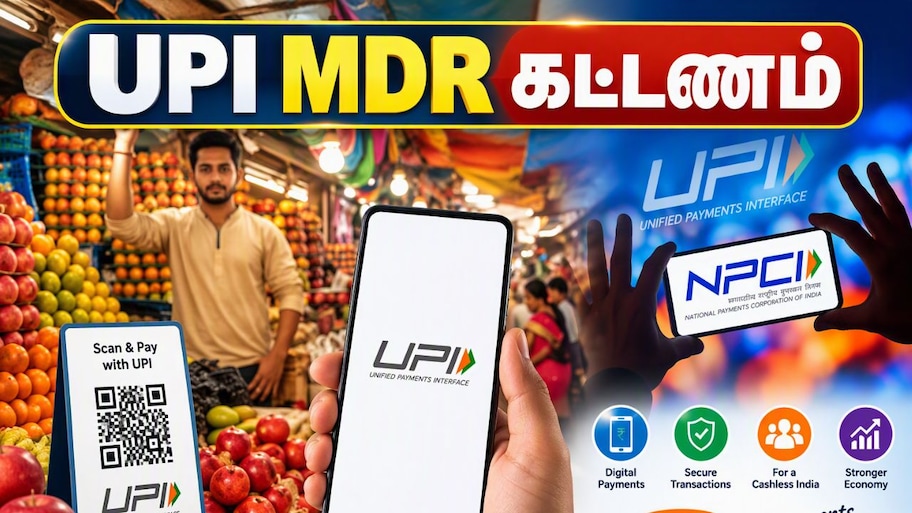
UPI MDR Charges: இந்தியாவில் பண்டிகைக் காலம் தொடங்கிவிட்டது. அதனுடன் ஷாப்பிங்கிற்கான நேரமும் ஆரம்பம் ஆகிவிட்டது. இந்த நிலையில், பண்டிகைக் கால ஷாப்பிங் பருவம் தொடங்குவதற்கு சற்று முன்னதாக, நாட்டின் 50 கோடிக்கும் அதிகமான UPI பயனர்கள் மற்றும் அனைத்து அளவிலான வணிகர்களுக்கும் ஒரு மகிழ்ச்சியான செய்தி வெளியாகியுள்ளது.
யூனிஃபைட் பேமெண்ட்ஸ் இன்டர்ஃபேஸ் (UPI) மூலம் மேற்கொள்ளப்படும் அதிக மதிப்புள்ள பரிவர்த்தனைகளுக்குப் புதிய கட்டணத்தை விதிக்கும் முடிவை மத்திய அரசு ஒத்திவைக்கக்கூடும் என்று கூறப்படுகிறது. இது குறித்த இறுதி முடிவு விரைவில் எதிர்பார்க்கப்படுகிறது. இப்புதிய கட்டணம் முதலில் அக்டோபர் 15 முதல் அமலுக்கு வருவதாகத் திட்டமிடப்பட்டிருந்தது.
இருப்பினும், பண்டிகைக்கால ஷாப்பிங் பருவம் தொடங்கியுள்ள நிலையில், இக்கட்டண அமலாக்கத்திற்கான நேரம் குறித்த கவலைகள் எழுந்துள்ளதால், இதனைச் சில மாதங்களுக்கு ஒத்திவைப்பது குறித்து ஆலோசனைகள் நடைபெற்று வருகின்றன. இந்திய தேசிய கட்டணக் கழகம் (NPCI) இதற்கு ஒப்புதல் அளித்தால், புதிய விதி அக்டோபர் 15-க்குப் பதிலாக அடுத்த ஆண்டு ஜனவரியில் அமலுக்கு வரக்கூடும்.
அக்டோபர் முதல் டிசம்பர் வரையிலான காலம் இந்தியாவில் தசரா, தன்தேராஸ், தீபாவளி மற்றும் திருமணங்கள் நடைபெறும் பருவமாகும். இக்காலத்தில் மக்கள் பெருமளவில் ஷாப்பிங் செய்கிறார்கள். பணத்தைப் பயன்படுத்துவதற்குப் பதிலாக, PhonePe, Google Pay அல்லது Paytm போன்ற UPI செயலிகள் மூலம் QR குறியீடுகளை ஸ்கேன் செய்து பெரும்பாலும் பணம் செலுத்துகிறார்கள்.
இப்படி ஷாப்பிங் அதிகமாக செய்யப்படும் காலத்தில் UPI MDR கட்டணங்களால் வணிகர்களுக்கு பாதிப்பு ஏற்படக்குடும் என்ற கவலை எழுந்துள்ளது. இந்த முடிவை ஒத்திவைப்பதற்கு மூன்று முக்கிய காரணங்கள் முன்வைக்கப்பட்டுள்ளன:
பண்டிகைக் கால ஷாப்பிங்கில் இடையூறு ஏற்படுவதைத் தவிர்க்க: பண்டிகைக் காலத்தின் உச்சகட்டத்தின்போது புதிய கட்டணத்தை விதிப்பது, சில்லறை வர்த்தகச் சந்தை மற்றும் ஆன்லைன் கட்டண அமைப்புகளில் குழப்பத்தையோ அல்லது தொழில்நுட்பச் சிக்கல்களையோ ஏற்படுத்தலாம்.
கணினி அமைப்புகளை மேம்படுத்துவதற்கான நேரம்: டிஜிட்டல் கட்டண நிறுவனங்கள் மற்றும் வங்கிகள் தங்கள் புதிய பில்லிங் அமைப்புகளைத் தயார் செய்யவும், மென்பொருளை மேம்படுத்தவும் இன்னும் சில வாரங்கள் தேவைப்படுகின்றன.
வணிகர்களின் எதிர்ப்பு: ஆறு ஆண்டுகளுக்கும் மேலாக கட்டணமில்லா UPI வசதியைப் பயன்படுத்தி வரும் சில்லறை விற்பனையாளர்கள் மற்றும் வணிகர்கள் முன்மொழியப்பட்ட 0.4% கட்டணத்திற்கு எதிராக உள்ளனர்.
இந்த விவகாரத்தில் எழும் மிகப்பெரிய கேள்வி இதுதான். UPI-ஐப் பயன்படுத்தும்போது சராசரி வாடிக்கையாளர் தங்கள் சொந்தப் பணத்திலிருந்து கூடுதல் கட்டணம் செலுத்த வேண்டுமா என்ற கேல்வி பலருக்கு உள்ளது. இதற்கான பதில் 'இல்லை' என்பதே!
இந்தக் கட்டணங்கள் சாதாரண வாடிக்கையாளர்களுக்குப் பொருந்தாது. மாறாக, இவை வணிகர்கள் மீது விதிக்கப்படும் 'இன்டர்சேஞ்ச் கட்டணங்கள்' (interchange fees) ஆகும். நீங்கள் ஒருவருக்குப் பணம் அனுப்பினாலோ அல்லது கடையில் பொருட்களை வாங்கினாலோ, உங்கள் வங்கிக் கணக்கிலிருந்து கூடுதல் 0.4% தொகை எதுவும் கழிக்கப்படாது.
மேலும், இந்த விதிகள் ஒத்திவைக்கப்படுவது குறித்த செய்தி பங்குச் சந்தையிலும் தாக்கத்தை ஏற்படுத்தியது. Paytm மற்றும் One MobiKwik போன்ற நிதி-தொழில்நுட்ப (fintech) நிறுவனங்களின் பங்குகள் வியாழக்கிழமையன்று கடும் சரிவைச் சந்தித்தன. ஏனெனில், இந்த புதிய கட்டணம் அந்நிறுவனங்களின் வருவாயை அதிகரிக்கும் என்று முதலீட்டாளர்கள் எதிர்பார்த்திருந்தனர்.
இந்தியாவில், UPI என்பது வெறும் பணப் பரிவர்த்தனை செயலியாக மட்டும் இல்லாமல், அன்றாட வாழ்க்கையின் ஒரு முக்கிய அங்கமாகவே மாறிவிட்டது. இந்தியாவின் அன்றாடப் பொருளாதாரத்தில் UPI ஆழமாக வேரூன்றியுள்ளது. சாலையோரக் கடைகளில் செய்யப்படும் சிறிய கொள்முதல் முதல் ஸ்மார்ட்போன்கள் போன்ற அதிக மதிப்புள்ள பொருட்கள் வரை பல்வேறு பரிவர்த்தனைகளுக்கு 500 மில்லியனுக்கும் அதிகமான பயனர்கள் இத்தளத்தைச் சார்ந்திருக்கின்றனர்.
நாட்டின் UPI பரிவர்த்தனை நடவடிக்கைகளில் PhonePe, Google Pay மற்றும் பிற முக்கிய கட்டணச் செயலிகள் கணிசமான பங்கைக் கொண்டுள்ளன. ஆகஸ்ட் மாதத்தில், மொத்த UPI பரிவர்த்தனை மதிப்பில் சுமார் 80 சதவீதத்தை PhonePe மற்றும் Google Pay ஆகியன கூட்டாகக் கொண்டிருந்தன. NPCI-இன் சமீபத்திய தரவுகளின்படி, ஆகஸ்ட் மாதத்தில் மட்டும் 2,451 கோடிக்கும் அதிகமான பரிவர்த்தனைகள் பதிவு செய்யப்பட்டுள்ளன. இவற்றின் மொத்த மதிப்பு சுமார் ₹29.82 லட்சம் கோடியாகும்.
இத்தகைய பரந்த பயன்பாட்டுச் சூழலில், போதுமான முன்னேற்பாடுகள் இன்றி பண்டிகைக் காலத்தில் ஏதேனும் புதிய விதிமுறையை அமல்படுத்தியிருந்தால், அது சந்தையின் வேகத்தைக் குறைத்திருக்கக்கூடும். பரிந்துரைக்கப்பட்ட காலதாமதம் குறித்த விவாதங்கள் தொடர்ந்து நடைபெற்று வருகின்றன. இச்செய்தி வெளியாகும் நேரம் வரை, NPCI இது தொடர்பாக எந்தவொரு இறுதி முடிவையும் எடுக்கவில்லை.